引言
在消费升级与环保政策趋严的双重背景下,包装行业正经历深刻变革。一方面,市场对包装材料及制品的需求持续增长,销售渠道日益多元;另一方面,纸制品制造作为包装产业链的核心环节,正朝着绿色化、智能化方向迈进。业务聚焦包装材料及制品销售、纸制品制造,既是顺应产业趋势的战略选择,也是构建竞争壁垒的关键路径。本文将围绕这两大业务板块,探讨其内在逻辑、协同效应及发展前景。
一、包装材料及制品销售:连接生产与市场的桥梁
包装材料及制品销售是产业链的价值实现环节。它涵盖纸、塑料、金属、玻璃等多种材质的包装容器、缓冲材料及辅助耗材,广泛服务于食品、饮料、电子、医药、物流等领域。随着电商和快递业的爆发式增长,以及消费者对开箱体验的重视,包装材料销售呈现出定制化、功能化、小批量高频次的特点。
要在这个领域取得优势,企业需要建立多方面的能力。首先是供应链整合能力,能够快速响应客户对多品类、多规格包装材料的采购需求,并与上游制造商保持紧密合作。其次是渠道布局,线上B2B平台与线下区域分销相结合,覆盖大客户直销与中小客户分销。再次是增值服务,如包装设计、选型建议、库存管理,帮助客户降低综合成本。最后是合规与环保,确保所售材料符合ROHS、REACH等法规,并推广可回收、可降解的绿色包装选项。
二、纸制品制造:夯实产业根基,驱动绿色创新
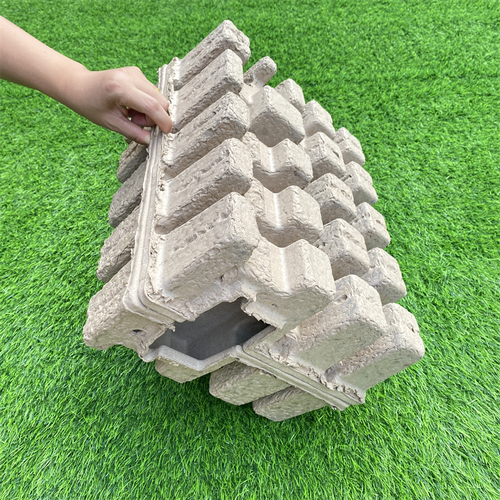
纸制品制造是包装业务的上游核心。它包括瓦楞纸板、纸箱、纸盒、纸袋、纸浆模塑等产品的生产。相比塑料包装,纸制品具有可再生、可降解、易回收的先天优势,在“限塑令”和“双碳”目标下迎来发展窗口期。
现代纸制品制造已不再是简单的粗加工,而是技术密集型产业。企业需要关注几个关键点:一是原材料把控,通过废纸回收浆与商品浆的合理配比,平衡成本与强度;二是工艺升级,采用高强度瓦楞、微细瓦楞、防水防潮涂层等技术,拓展纸包装的应用场景;三是智能生产,引入自动化生产线、MES系统、在线质量检测,提升效率与良品率;四是绿色制造,降低水耗能耗,处理制浆废水,开发生物基胶黏剂,打造低碳工厂。
三、协同效应:销售与制造的“双轮驱动”
将包装材料及制品销售与纸制品制造纳入同一业务体系,可以产生显著的协同效应。
第一,成本协同。制造环节为销售提供纸箱、纸盒等主力产品,减少中间商加价,提升价格竞争力。销售端反馈的市场需求,指导制造端优化排产和库存,降低备货风险。第二,创新协同。销售团队接触客户,能第一时间捕捉对包装结构、印刷、功能的新要求,反哺制造端进行新品开发和工艺改进。第三,服务协同。企业可为客户提供从设计、打样、制造到销售、物流的一站式包装解决方案,增强客户粘性。第四,品牌协同。自有制造能力背书,能提升销售端的专业形象和信任度,尤其在食品、医药等对质量要求高的行业。
四、挑战与应对策略
双轮驱动并非坦途。挑战包括:原材料价格波动、环保监管加压、行业竞争激烈、客户需求碎片化。对此,企业可采取以下对策:一是向上游延伸,参股或自建废纸回收网络,稳定原料供应;二是加大研发投入,开发高附加值纸制品,如抗菌纸、冷链纸箱、智能标签纸;三是数字化运营,用CRM管理客户,用ERP整合产销,用数据分析预测需求;四是生态合作,与物流企业、包装设计公司、回收平台结成联盟,构建循环包装体系。
五、未来展望
包装行业的未来属于既能把握市场需求、又能掌控制造品质的企业。聚焦包装材料及制品销售与纸制品制造,本质上是打通“从工厂到客户”的全链路。随着碳中和时代的到来,纸包装的替代空间广阔,而具备销售网络与制造实力的企业将占据先机。建议从业者坚持绿色化、智能化、服务化方向,通过双轮驱动实现规模与效益的双增长,为行业高质量发展贡献力量。
##
业务聚焦包装材料及制品销售和纸制品制造,不是简单的二者相加,而是以制造为根基、以销售为龙头的深度融合。这种模式既增强了供应链韧性,又提升了客户价值,是包装企业在复杂市场中行稳致远的重要战略。唯有持续创新、精益运营,方能将双轮驱动的势能转化为持久的竞争优势。